Domain sweet-hearts.de kaufen?
Wir ziehen mit dem Projekt
sweet-hearts.de um.
Sind Sie am Kauf der Domain
sweet-hearts.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sweet-hearts.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Ricola ohne Zucker Zitronenmelisse BonbonsAnwendungsgebiet von Ricola ohne Zucker Zitronenmelisse BonbonsRicola ohne Zucker Zitronenmelisse Bonbons - Wohltuend bei Husten und Heiserkeit mit einem erfrischenden Geschmack! Die Ricola ohne Zucker Zitronenmelisse Bonbons enthalten die bewährte Ricola-Kräutermischung mit einem Plus an Vitamin C. In den Schweizer Kräuter Halsbonbons aus Ihrer Versandapotheke wird wohltuende Frische mit der erleichternder Wirkung für Mund und Hals vereint. Wirkungsweise von Ricola ohne Zucker Zitronenmelisse BonbonsSchon während des Lutschens der Ricola ohne Zucker Zitronenmelisse Bonbons spüren Sie deren wohltuende Wirkung bei Reizungen und Schmerzen im Hals. Die zusätzliche Portion an Vitamin C stärkt den Körper. Die Ricola ohne Zucker Zitronenmelisse Bonbons wirken nicht nur befreiend für Mund und Hals, sondern zugleich belebend und erfrischend und sie schmecken auch noch gut. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe der Ricola ohne Zucker Zitronenmelisse Bonbons: Isomalt, Säuerungsmittel (Zitronensäure), Vitamin C (0,5g/ 100g), Auszüge aus Zitronenmelisse und der Ricola-Kräutermischung (Spitzwegerich, Eibisch, Pfefferminze, Thymian, Salbei, Frauenmantel, Schafgarbe, Bibernelle, Malve, Holunder, Schlüsselblume, Ehrenpreis, Andorn), natürliche Aromen (Zitrone, Pfefferminzöl, Menthol), Süßstoffe (Aspartam 0,07g/ 100g, Acesulfam-K 0,05g/ 100g), Farbstoff Lutein E 161 b. Nährstoffangaben: 1 Bonbon 3,6g = 36kJ (9 kcal) / 0,17BEGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte das Produkt nicht verwendet werden. Das Produkt kann bei übermäßigem Verzehr abführend wirken.DosierungVerzehrempfehlung: Nehmen Sie bei Bedarf Ricola ohne Zucker Zitronenmelisse Bonbons mehrmals täglich ein. Lassen Sie Ricola ohne Zucker Zitronenmelisse Bonbons langsam im Mund zergehen. HinweiseDie in Ihrer Versandapotheke erhältlichen Ricola ohne Zucker Zitronenmelisse Bonb2,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **


Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
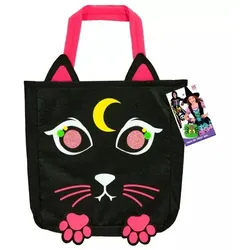
Süße Katzentasche zum Sammeln von SüßigkeitenDie Süßigkeitentasche mit Katzenmotiv ist eine fröhliche, schwarze Halloween-Tasche mit Katze, in der Kinder ganz bequem ihre Leckereien beim „Süßes oder Saures“-Spaziergang sammeln können. Eine robuste und trotzdem leichte Sammeltasche, ideal als Kostüm-Accessoire, vor allem für Kita- und Grundschulkinder. Ihr größter Vorteil ist, dass sie nicht nur praktisch groß ist, sondern auch wie ein echtes Kostüm-Accessoire wirkt – so wird das Halloween-Erlebnis noch spielerischer. Produkteigenschaften: Marke: Widmann Produktkategorie: Süßigkeitentasche, Kostüm-Accessoire Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Sammeln und Transportieren von Halloween-Süßigkeiten und kleinen Geschenken Material: Filzähnlicher Stoff Maße: ca. 24 x 22 x 5 cm (Taschenkörper), Henkelhöhe 14 cm Weitere wichtige Merkmale: schwarzes Katzenmotiv mit rosa Pfoten und Ohren sowie gelbem Mondmotiv Die Süßigkeitentasche mit Katzenmotiv sorgt mit ihrer schwarzen Grundfarbe und dem großen Katzen-Gesicht sofort für Halloween-Stimmung. Auf der Vorderseite sind die Augen, Schnurrhaare, Pfötchen und der Halbmond auf der Stirn als bunte Filzapplikationen angebracht – so fällt die Tasche zu jedem Kostüm direkt ins Auge. Die kürzeren, gepolsterten rosa Henkel liegen gut in kleinen Kinderhänden, sodass die Tasche auch bei längeren Spaziergängen bequem getragen werden kann. Das Innere der Tasche ist geräumig, die Seitenwände sind stabil und behalten ihre Form, sodass Süßigkeiten, kleine Spielsachen oder Halloween-Überraschungen nicht so leicht herausfallen. Das Material ist leicht und dennoch robust, daher hält die Tasche auch dann gut durch, wenn Kinder sie immer wieder mit neuen Leckereien füllen. Der Filzstoff ist weich im Griff, raschelt nicht und kratzt weder an den Händen noch an der Kleidung der Kinder. Im Vergleich zu klassischen Plastiktüten hat die Süßigkeitentasche mit Katzenmotiv den besonderen Vorteil, dass sie ein vollständiges Kostüm-Requisit ist. Sie passt perfekt zu schwarzen Katzen-, Hexen-, Vampir-, Skelett- oder Wednesday-Kostümen und macht sich auch auf Fotos richtig gut. Sie ist mehrfach verwendbar und kann jedes Jahr zu Halloween, zum Karneval oder für Mottopartys hervorgeholt werden. Einfach nur mit Süßigkeiten füllen – und schon kann das Halloween-Abenteuer beginnen. Für wen ist sie geeignet? Die Süßigkeitentasche mit Katzenmotiv wird für Kinder ab 3 Jahren empfohlen, die fröhliche, aber ein bisschen „hexige“ Katzenmotive mögen und an Halloween gerne von Tür zu Tür ziehen. Sie ist die ideale Wahl für Kita- und Grundschulkinder, denen es wichtig ist, eine besondere Tasche zu haben, die zu ihrem Kostüm passt. Ein praktisches Accessoire für Halloweenpartys, Verkleidungstage in der Schule, Karneval oder auch für thematische Geburtstagsfeiern, bei denen kleine Geschenke und Süßigkeiten gesammelt werden. Die Tasche ist leicht zu benutzen, benötigt weder Batterien noch zusätzliches Zubehör – einfach Kostüm anziehen, Tasche in die Hand nehmen und schon kann das Spiel beginnen. Die Tasche wird ohne die auf den Bildern gezeigten Dekorationselemente geliefert. Verpackungsgröße: 41 x 25 x 2 cm1,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ricola ohne Zucker Kräuter BonbonsAnwendungsgebiet von Ricola ohne Zucker Kräuter BonbonsRicola ohne Zucker Kräuter Bonbons - Der Klassiker ist beliebt und auch ohne Zucker ein Genuss. Mit der Kraft aus den wohltuenden und sorgsam miteinander kombinierten 13 Schweizer Alpenkräutern: Spitzwegerich, Eibisch, Pfefferminze, Thymian, Salbei, Frauenmantel, Holunderblüten, Schlüsselblume, Schafgarbe, Bibernelle, Ehrenpreis, Malve und Andorn. GegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Ricola ohne Zucker Kräuter Bonbons nicht verzehrt werden. Ricola ohne Zucker Kräuter Bonbons können in Ihrer Versandapotheke www.juvalis.de erworben werden.2,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ricola ohne Zucker Zitronenmelisse BonbonsAnwendungsgebiet von Ricola ohne Zucker Zitronenmelisse BonbonsRicola ohne Zucker Zitronenmelisse Bonbons - Wohltuend bei Husten und Heiserkeit mit einem erfrischenden Geschmack! Die Ricola ohne Zucker Zitronenmelisse Bonbons enthalten die bewährte Ricola-Kräutermischung mit einem Plus an Vitamin C. In den Schweizer Kräuter Halsbonbons aus Ihrer Versandapotheke wird wohltuende Frische mit der erleichternder Wirkung für Mund und Hals vereint. Wirkungsweise von Ricola ohne Zucker Zitronenmelisse BonbonsSchon während des Lutschens der Ricola ohne Zucker Zitronenmelisse Bonbons spüren Sie deren wohltuende Wirkung bei Reizungen und Schmerzen im Hals. Die zusätzliche Portion an Vitamin C stärkt den Körper. Die Ricola ohne Zucker Zitronenmelisse Bonbons wirken nicht nur befreiend für Mund und Hals, sondern zugleich belebend und erfrischend und sie schmecken auch noch gut. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe der Ricola ohne Zucker Zitronenmelisse Bonbons: Isomalt, Säuerungsmittel (Zitronensäure), Vitamin C (0,5g/ 100g), Auszüge aus Zitronenmelisse und der Ricola-Kräutermischung (Spitzwegerich, Eibisch, Pfefferminze, Thymian, Salbei, Frauenmantel, Schafgarbe, Bibernelle, Malve, Holunder, Schlüsselblume, Ehrenpreis, Andorn), natürliche Aromen (Zitrone, Pfefferminzöl, Menthol), Süßstoffe (Aspartam 0,07g/ 100g, Acesulfam-K 0,05g/ 100g), Farbstoff Lutein E 161 b. Nährstoffangaben: 1 Bonbon 3,6g = 36kJ (9 kcal) / 0,17BEGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte das Produkt nicht verwendet werden. Das Produkt kann bei übermäßigem Verzehr abführend wirken.DosierungVerzehrempfehlung: Nehmen Sie bei Bedarf Ricola ohne Zucker Zitronenmelisse Bonbons mehrmals täglich ein. Lassen Sie Ricola ohne Zucker Zitronenmelisse Bonbons langsam im Mund zergehen. HinweiseDie in Ihrer Versandapotheke erhältlichen Ricola ohne Zucker Zitronenmelisse Bonb2,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Zucker Stop Gummies 60 St BonbonsNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. New Nordic Zucker Stop Gummies enthalten eine spezielle Kombination aus Maulbeerblattextrakt und Chrom. Chrom trägt zu einem normalen Blutzuckerspiegel und einem ausgewogenen Kohlenhydrat-Stoffwechsel bei. Die leckeren Gummies mit natürlichem Grapefruit-Geschmack sind vegan und zuckerfrei. Zutaten: Süßungsmittel: Maltitsirup, Erythrit; Pektin; Extrakt aus weißen Maulbeerblättern (Morus alba L., 5:1); Säuerungsmittel: Zitronensäure, Natriumcitrat; Aromen (natürliche Grapefruit- und Orangen-Aromen); schwarzer Karottensaft; Chromhefe. Nährwertangaben: Nährwertangaben Nährwert Menge Pro 4/6 Gummies Maulbeerblattextrakt (5:1) 504 mg / 756 mg Pro 4 / 6 Gummies Chrom 26 µg / 40 µg 65 % / 100 % NRV* *NRV = Referenzmenge gemäß Verordnung (EU) Nr. 1169/2011 Verzehrempfehlung: Täglich 2-3 mal 1-2 Gummies, idealerweise 20 Minuten vor kohlenhydrathaltigen Mahlzeiten. Im Mund zergehen lassen, es ist keine Flüssigkeit nötig. Hinweise & Aufbewahrung: Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Kühl, trocken und lichtgeschützt lagern. Nicht geeignet für Kinder unter 11 Jahren. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Zuckerfrei, vegan. Nettofüllmenge: 60 Gummies = 180 g Hersteller: New Nordic Healthbrands AB Hyllie Boulevard 34 SE-215 32 Malmö, Schweden Vertrieb: New Nordic GmbH Dannenkamp 21A D-22869 Schenefeld21,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.